Choisir la Société Générale pour financer une voiture électrique peut être intéressant grâce à son Crédit Auto Expresso véhicule propre, proposé avec un barème préférentiel et sans frais de dossier selon la banque. Cette solution permet d’étaler le paiement d’un véhicule neuf ou d’occasion, avec certaines possibilités d’adaptation des mensualités. Pour savoir si elle est réellement avantageuse, il faut toutefois comparer le taux annuel effectif global (TAEG), la durée et le montant total à rembourser avec ceux d’autres offres personnalisées.
Un crédit auto adapté à l’achat d’un véhicule électrique
La Société Générale propose un financement spécifique aux véhicules moins polluants. Son Crédit Auto Expresso véhicule propre concerne notamment l’acquisition d’une voiture électrique ou hybride, neuve ou d’occasion.
Le principal intérêt de cette formule réside dans son barème de crédit préférentiel, présenté par la banque comme avantageux pour l’achat d’un véhicule propre. SG annonce également une absence de frais de dossier pour cette offre. Ces caractéristiques peuvent contribuer à limiter le coût du financement, mais elles ne permettent pas, à elles seules, de déterminer si son taux est inférieur à celui des autres établissements.
Le Crédit Auto Expresso standard peut être souscrit sans apport obligatoire. L’acheteur n’a donc pas nécessairement besoin de mobiliser une partie de son épargne pour financer le prix initial de la voiture. Il doit néanmoins conserver des mensualités compatibles avec son budget.
Le Crédit Auto Expresso est commercialisé par SG, dont la documentation générale désigne Franfinance SA comme prêteur. L’établissement prêteur et les conditions applicables au financement véhicule propre doivent être confirmés dans l’offre personnalisée ; l’accord définitif reste soumis à l’étude du dossier.
Quels montants et quelles durées peut-on envisager ?
Les caractéristiques générales du Crédit Auto Expresso offrent plusieurs possibilités de financement. SG présente notamment un crédit accessible à partir de 1 000 €, avec une durée de remboursement comprise entre 12 et 84 mois pour sa formule standard.
Une distinction importante concerne toutefois les conditions propres au financement d’un véhicule électrique. Une note de la documentation SG mentionne, pour un crédit Expresso finançant un véhicule hybride ou électrique, une plage de 1 000 à 60 000 € sur 12 à 48 mois. Les informations publiées ne permettent pas d’établir sans ambiguïté que le barème préférentiel s’applique à toutes les durées proposées pour le crédit standard.
Cette distinction a une conséquence pratique : une durée de remboursement disponible dans l’offre générale ne garantit pas nécessairement l’application du même tarif préférentiel. Avant de retenir une échéance, il faut donc examiner les conditions de la simulation correspondant au montant et à la durée souhaités.
SG annonce par ailleurs une réponse de principe immédiate jusqu’à 35 000 €, puis une réponse dans les meilleurs délais au-delà. Ce seuil concerne la rapidité de la réponse de principe : il ne constitue ni le plafond général du crédit ni une garantie d’acceptation.
Des mensualités ajustables, mais sous conditions
La souplesse des remboursements constitue un autre argument à examiner chez la Société Générale. Selon les conditions annoncées pour le Crédit Auto Expresso, l’emprunteur peut demander certaines adaptations de son échéancier.
La modulation des mensualités permet d’augmenter ou de diminuer les échéances dès le quatrième mois. Cette possibilité est encadrée : une modification au maximum par an et trois modifications pendant toute la durée du crédit, dans les limites contractuelles.
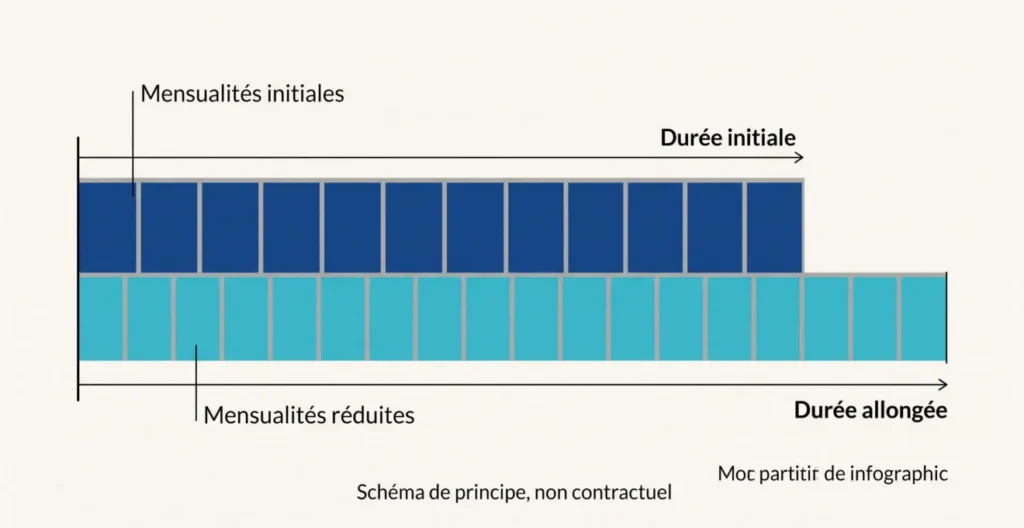
Une diminution des mensualités peut alléger les dépenses mensuelles, mais elle peut également prolonger le remboursement et accroître le montant des intérêts. À l’inverse, augmenter ses échéances peut permettre de réduire plus rapidement le capital restant dû, selon les conditions du contrat.
Le report d’échéances constitue une autre possibilité. Les conditions prévoient le report d’une à trois mensualités par an, avec un intervalle minimal de trois mois entre les demandes. Les échéances reportées entraînent un allongement de la durée du crédit et peuvent augmenter son coût total.
Enfin, SG présente le remboursement anticipé du Crédit Auto Expresso comme possible sans frais. Cette caractéristique peut être intéressante pour un automobiliste souhaitant solder son emprunt avant son terme. Il convient néanmoins d’examiner les clauses de l’offre signée.
Ces différentes possibilités restent soumises aux conditions du Crédit Auto Expresso. Certaines modifications peuvent occasionner des frais : il est important de les connaître avant de demander une adaptation des échéances.
Comment savoir si ce crédit est vraiment avantageux ?
Un taux préférentiel annoncé ne suffit pas à désigner le crédit le moins coûteux. Pour évaluer l’offre de la Société Générale, il faut examiner les conditions réellement proposées à l’emprunteur et les comparer avec celles d’au moins un autre établissement.
Le premier indicateur est le TAEG. Il permet d’apprécier le coût du financement en intégrant les intérêts et les frais obligatoires pour obtenir le prêt. Les règles du prêt personnel encadrent notamment l’information que le prêteur doit communiquer avant la signature.
Pour comparer correctement deux propositions, il faut demander des simulations portant sur le même capital emprunté et la même durée. Dans le cas contraire, une mensualité plus faible peut simplement provenir d’un remboursement étalé sur davantage de mois.
| Critère | Ce qu’il faut examiner |
|---|---|
| Montant emprunté | Utiliser le même capital dans chaque simulation. |
| Durée | Comparer un nombre identique de mensualités. |
| TAEG | Évaluer les intérêts et les frais obligatoires intégrés au crédit. |
| Mensualité | Vérifier que le remboursement reste compatible avec le budget. |
| Montant total dû | Mesurer la somme remboursée sur toute la durée. |
| Assurance facultative | Comparer séparément son coût et ses garanties lorsqu’elle n’est pas incluse dans le TAEG. |
| Souplesse du contrat | Examiner les reports, les modifications et le remboursement anticipé. |
Cette méthode permet de distinguer deux questions : quelle mensualité peut-on supporter ? et quel crédit coûte réellement le moins cher ? Une proposition peut mieux convenir au budget mensuel sans être la plus économique sur toute sa durée.
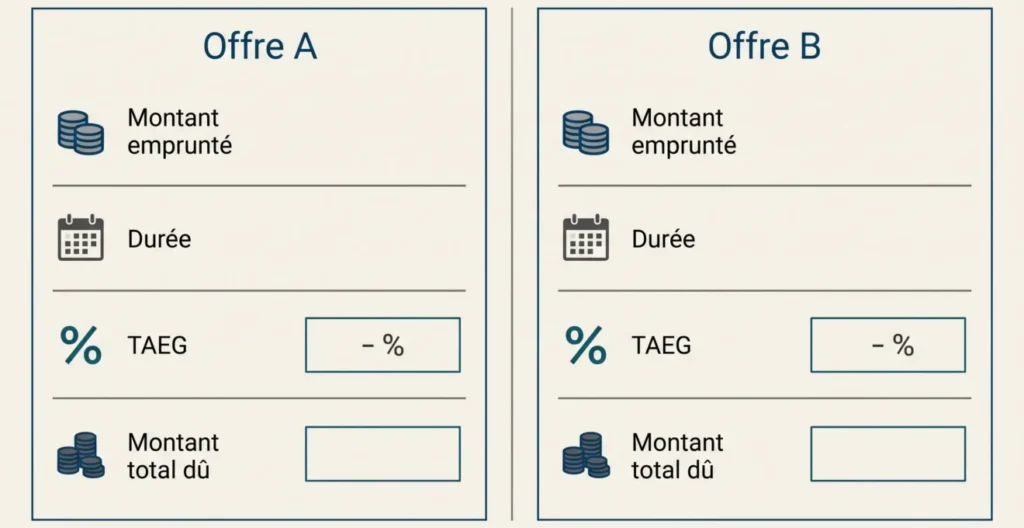
Le choix dépend ensuite de la priorité de l’acheteur. Pour limiter le coût total, il faut retenir l’offre dont le montant total dû est le plus faible à capital et durée comparables, sans isoler le seul argument du barème préférentiel. Pour préserver son budget mensuel, une échéance supportable est déterminante, mais l’allongement de la durée peut renchérir les intérêts. Enfin, si un remboursement anticipé est envisagé, l’absence de frais annoncée pour Expresso peut compter, sous réserve des clauses signées. Ces critères permettent d’arbitrer entre prix et souplesse sans présumer du résultat face à une autre banque.
Comment demander le financement de sa voiture électrique ?
SG présente un parcours de simulation et de demande de crédit en ligne : l’emprunteur estime ses mensualités selon le montant et la durée envisagés, puis transmet son dossier. La signature électronique est également proposée sous conditions, après examen et acceptation de la demande.
- Définir son besoin : déterminer le prix de la voiture, l’apport éventuel et le capital à emprunter.
- Simuler le crédit : choisir une durée compatible avec son budget et examiner le coût global.
- Préparer les justificatifs : fournir les documents nécessaires à l’analyse de la demande.
- Attendre l’acceptation : le prêteur évalue la solvabilité avant de donner son accord définitif.
- Examiner l’offre : vérifier le TAEG, les mensualités, les frais et les clauses avant signature.
Pour un prêt personnel supérieur à 3 000 €, des justificatifs d’identité, de domicile et de revenus sont notamment obligatoires. Le prêteur doit aussi vérifier la capacité de remboursement. Une réponse de principe favorable ne dispense pas de cet examen.
Le Crédit Auto Expresso est présenté comme un prêt amortissable non affecté : contrairement à un crédit affecté, il n’est pas juridiquement lié à l’achat d’une voiture précise. Cette différence compte si le projet n’aboutit pas : en cas de refus d’un crédit affecté, la vente correspondante est annulée selon les règles applicables, alors qu’il ne faut pas supposer une telle annulation automatique pour un prêt non affecté. Pour un prêt personnel, le consommateur dispose d’un délai légal de rétractation de 14 jours calendaires après signature.
Avant de choisir le crédit, il peut être utile de le comparer à la location avec option d’achat. Avec un prêt automobile, l’acquisition du véhicule est financée par emprunt. En LOA, la possibilité de devenir propriétaire intervient en levant l’option d’achat prévue au contrat. Pour approfondir cette alternative, consultez les avantages de la LOA pour acheter une voiture électrique.
Quand choisir cette solution ?
Le Crédit Auto Expresso véhicule propre est à privilégier seulement si la simulation correspondant au projet confirme des mensualités soutenables et un coût total convaincant face à une offre de même montant et de même durée. Si la possibilité de modifier les échéances ou de solder le prêt compte davantage, il faut aussi apprécier ses conditions contractuelles et ses frais éventuels.
La flexibilité annoncée peut constituer un avantage supplémentaire, à condition d’en comprendre les limites et les éventuels frais.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.